Branża turystyczna w dobie COVID-19 z perspektywy prawa podatkowego
Obecnie polscy przedsiębiorcy znajdują się w nadzwyczajnej sytuacji, która wymaga bezprecedensowych rozwiązań na poziomie prawno-podatkowym. Wyjątkowe środki powinny zostać natychmiastowo zaaplikowane w szczególności względem podmiotów z branży turystycznej borykających się z masową anulacją organizowanych wydarzeń oraz brakiem perspektywy na możliwość zarobkowania.
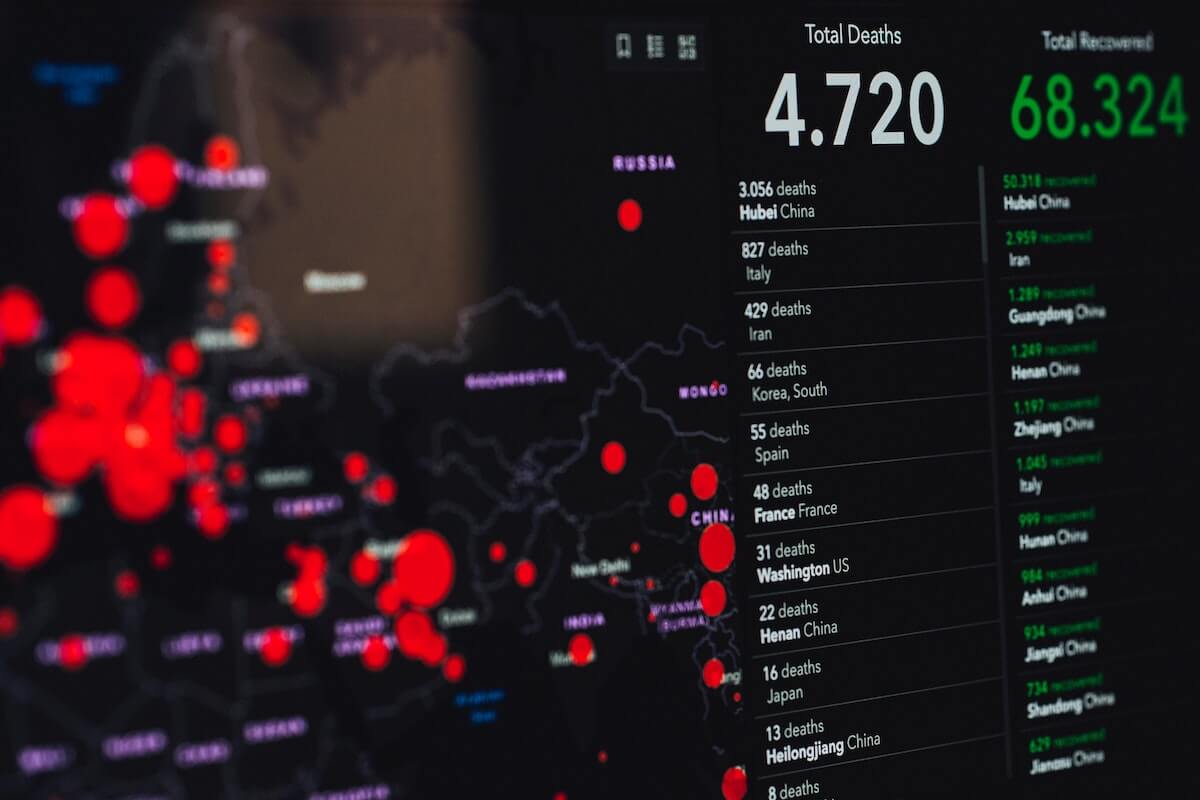
Niestety, wirus z Whuan zainfekował nie tylko dziesiątki tysięcy ludzkich istnień, ale również światową gospodarkę. Rozszerzająca się pandemia COVID-19 w znacznym stopniu utrudnia przedsiębiorcom prowadzenie działalności gospodarczej popychając świat w wyciągnięte ramiona recesji.
Rozliczne przedsiębiorstwa borykają się z trudnościami finansowymi oraz z nieprzygotowanym na czasy pandemii systemem podatkowym.
Z punktu widzenia ustawy o podatku od towarów i usług (dalej jako ustawa o VAT) oraz ordynacji podatkowej (dalej jako o.p.) podatnikom przysługują co najmniej dwa mechanizmy pozwalające na przetrwanie tej niewątpliwie trudnej sytuacji. Jednak warto nadmienić, że z uwagi na okoliczności mechanizmy te muszą zostać potraktowane przez organy podatkowe we właściwej proporcji względem obecnego stanu rzeczy.
Pierwszym z nich jest instytucja zawarta w art. 67a o.p.
Możliwa pomoc wobec COVID-19
Organ podatkowy, na wniosek podatnika, z zastrzeżeniem art. 67b o.p., w przypadkach uzasadnionych ważnym interesem podatnika lub interesem publicznym, może:
- odroczyć termin płatności podatku lub rozłożyć zapłatę podatku na raty;
- odroczyć lub rozłożyć na raty zapłatę zaległości podatkowej wraz z odsetkami za zwłokę lub odsetki od nieuregulowanych w terminie zaliczek na podatek;
- umorzyć w całości lub w części zaległości podatkowe, odsetki za zwłokę lub opłatę prolongacyjną.
Przy czym jak wskazuje przywołany przepis umorzenie zaległości podatkowej powoduje również umorzenie odsetek za zwłokę w całości lub w takiej części, w jakiej została umorzona zaległość podatkowa.
Niejasna sytuacja z VAT od zaliczek
Z perspektywy analizowanego przepisu warto odnotować, że kluczowe znaczenie ma wykazanie ważnego interesu podatnika. W orzecznictwie przyjmuje się, że ważny interes podatnika należy rozumieć m.in. jako sytuację spowodowaną nadzwyczajnymi, losowymi przypadkami uniemożliwiającą dokonanie płatności. Pojęcie to z uwagi na szeroki zakres pojęciowy może być interpretowane przez organy podatkowe w rozmaity sposób na tle konkretnego stanu faktycznego (zob. wyrok Naczelnego Sądu Administracyjnego z dnia 26 listopada 2019 r. sygn. akt II FSK 1217/19).
Warto odnotować, że sytuację podmiotów z branży turystycznej dodatkowo destabilizuje niejasna od lat sytuacja wokół konieczności naliczania podatku od towarów i usług od zaliczek otrzymywanych w ramach procedury VAT-marża. Należy pamiętać, że w większości przypadków wysokość marży jest nieznana aż do zakończenia imprezy. Nie zawsze więc możliwe jest oszacowanie właściwej wysokości marży. Przez co przedsiębiorcy niejako narażają się na zamrożenie pewnych kwot, które w dobie kryzysu mogą mieć niebagatelne znaczenie dla dalszego ich funkcjonowania. W orzecznictwie sądów proponuje się kalkulację marży prognozowanej, jednak rozwiązanie to, względem branży turystycznej, nie zostało jak do tej pory jednoznacznie uwzględnione w obowiązujących przepisach.
Kapitał uwięziony w podatkach
Drugi mechanizm możemy znaleźć w art. 87 ustawy o VAT. W myśl przywołanego przepisu, gdy kwota podatku naliczonego jest w okresie rozliczeniowym wyższa od kwoty podatku należnego, podatnik ma prawo do obniżenia o tę różnicę kwoty podatku należnego za następne okresy lub do zwrotu różnicy na rachunek bankowy.
W obecnej sytuacji instytucja ta jest o tyle istotna, że podmioty z branży turystycznej borykają się z odwoływanymi na masową skalę wydarzeniami turystycznymi, a uwolniony z podatku kapitał może być swoistą szczepionką dla podmiotów z branży turystycznej przeciw upadłości. Klienci bowiem wypowiadają umowy żądając zwrotu wpłaconych zaliczek. Prawo to przysługuje im w oparciu o art. 47 ust.4 ustawy z dnia 24 listopada 2017 r. o imprezach turystycznych i powiązanych usługach turystycznych. Natomiast organizator turystyki zobowiązany jest do dokonania zwrotu poniesionych opłat i wpłat w terminie 14 dni od dnia rozwiązania umowy o udział w imprezie turystycznej (art. 47 ust. 6 ustawy przywołanej powyżej).
Konieczne ulgi i umorzenie odsetek
Spółki niejednokrotnie nie dysponują kapitałem niezbędnym do dokonania zwrotu poszczególnych kwot na rzecz klientów. Koszty organizacji oraz kwota podatku przekazana na rzecz organów w wysokości planowanej marży stawia podmioty z branży turystycznej niejako pod ścianą. Rozwiązaniem takiego stanu rzeczy może być zwrot podatku w trybie przyśpieszonym tj. takim który niejako uprzedzi 14 dniowy termin na zwrot kwot zaliczek na rzecz klientów. Uwolniony w ten sposób kapitał pozwoli podmiotom z branży turystycznej na dalsze funkcjonowanie na rynku ratując w pewnym sensie przed bankructwem. Jednak, aby podjęte działania stanowiły realną pomoc koniecznej jest wprowadzenie systemu pomocowego wyczulonego na podmioty znajdujące się w najtrudniejszej sytuacji.
Podsumowując wydaje się więc, że z uwagi na panującą pandemię rozsądnym byłoby wprowadzenie legislacji, która zwolni podatników z branży turystycznej od rozliczania VAT od zaliczek w okresie kryzysowym. Innym rozwiązaniem byłoby systemowe uwzględnianie wniosków przedsiębiorców z branży turystycznej o ulgę w postaci odroczenia powstania obowiązku podatkowego VAT, umorzenie odsetek z uwagi na tę szczególną sytuację oraz przyśpieszony tryb zwrotu podatku od towarów i usług. Podstawę tego działania znajdujemy w przywołanych wyżej regulacjach ustawy o VAT oraz ordynacji. Konieczne jest jednak zdecydowane i sprawne działanie ze strony Ministerstwa Finansów i rządu.
Artykuł powstał zgodnie ze stanem prawnym na dzień 16 marca 2020 roku.

POWIĄZANE WPISY
Save the date! VI Gala Waszej Turystyki już 15 stycznia 2027
Już 15 stycznia 2027 roku przedstawiciele polskiej branży turystycznej spotkają się w…
0 Komentarzy5 Minuty
Rząd miał wyeliminować szarą strefę w najmie krótkoterminowym. Nowe przepisy mogą ją powiększyć
Rząd ma uporządkować najem krótkoterminowy, objąć rynek centralnym rejestrem i ograniczyć…
0 Komentarzy24 Minuty
Ostatnia szansa na zgłoszenie do III edycji Gąsiorów Turystyki
Do końca września można jeszcze zgłosić kandydaturę do III edycji Gąsiorów Turystyki. To…
0 Komentarzy2 Minuty
Nowa kampania POT pod falą krytyki. Eksperci oceniają: „Wykorzystanie znanych twarzy do promocji kraju to dobry pomysł”
Ledwie wystartowała, a już została okrzyknięta marketingową porażką. Nowa kampania POT…
0 Komentarzy19 Minuty
Badanie OLX: mniej kurortów, więcej kameralnych miejsc. Zmieniają się wakacyjne wybory Polaków
Analiza OLX pokazuje, że Polacy coraz częściej wybierają na wakacyjny wypoczynek mniejsze…
0 Komentarzy3 Minuty
Rankomat.pl: Polacy coraz częściej wybierają wakacje na własnych zasadach
57 proc. Polaków przynajmniej raz skorzystało z wakacji all inclusive, ale tylko 15 proc.…
0 Komentarzy6 Minuty
Barometr Providenta: Polacy wybierają dłuższy wypoczynek. Wyjazdy coraz częściej organizują samodzielnie
Samodzielnie zaplanowany wyjazd i co najmniej tydzień na regenerację – tak wyglądają…
0 Komentarzy5 Minuty
Rankomat: co trzeci Polak zmienił wakacyjne plany przez wojnę na Bliskim Wschodzie
Dla niemal co trzeciego Polaka konflikt na Bliskim Wschodzie stał się czynnikiem, który…
0 Komentarzy2 Minuty
Badanie OLX: Polacy wybierają urlop w kraju. Na nocleg są gotowi wydać do 400 zł za osobę
Polacy coraz częściej wybierają wypoczynek w kraju i nie boją się wydawać więcej na…
0 Komentarzy4 Minuty